Get Marketing Insights First
Subscribe to receive actionable strategies, growth tips, and industry insights delivered straight to your inbox.
Le Budget 2027 s’annonce comme un rendez-vous crucial pour l’ajustement des équilibres fiscaux en France, où la question du pacte Dutreil cristallise débats et tensions. Face à la nécessité de concilier désendettement public et préservation du tissu entrepreneurial, notamment familial, le gouvernement et les parlementaires cherchent un terrain d’entente afin de moderniser sans déséquilibrer un dispositif clé de la transmission d’entreprise. Ce compromis fiscal s’inscrit dans un contexte électoral particulièrement chargé, où les enjeux économiques et sociaux pèsent lourdement sur les arbitrages budgétaires.
L’enjeu principal repose sur la justesse entre, d’une part, le besoin impératif d’augmenter les recettes fiscales et, d’autre part, la volonté de ne pas fragiliser la compétitivité des PME et ETI françaises, souvent moteurs de l’emploi local. Créé au début des années 2000, le pacte Dutreil permet une réduction d’impôt substantielle dans le cadre des transmissions d’entreprises en exonérant jusqu’à 75 % de la valeur des titres sous certaines conditions d’engagement. Mais cette mesure est régulièrement mise en accusation, considérée comme une niche fiscale coûteuse favorisant les grandes fortunes. À l’aube du présent projet de loi de finances, d’intenses discussions s’engagent pour en redéfinir le périmètre et en assurer l’efficacité économique, tout en répondant aux exigences de justice fiscale.
La tribune récente rédigée par Gilles Carrez et François Ouairy dans Le Monde Politique propose un compromis audacieux, qui vise à distinguer plus nettement le capital productif des actifs de rente ou financiers. Cette démarche, si elle venait à être adoptée, renouvelerait l’approche traditionnelle en supprimant certains avantages sur la trésorerie excédentaire des holdings et les biens immobiliers non liés à l’activité productive.
La tension politico-financière pourra ainsi se traduire dès cet automne par des confrontations serrées entre des visions opposées sur le rôle de la fiscalité des patrimoines et la nécessité d’assurer une planification successorale adaptée aux réalités économiques. La route vers un compromis fiscal autour du pacte Dutreil pourrait bien devenir le baromètre du débat économique et social qui accompagnera la campagne présidentielle de 2027.
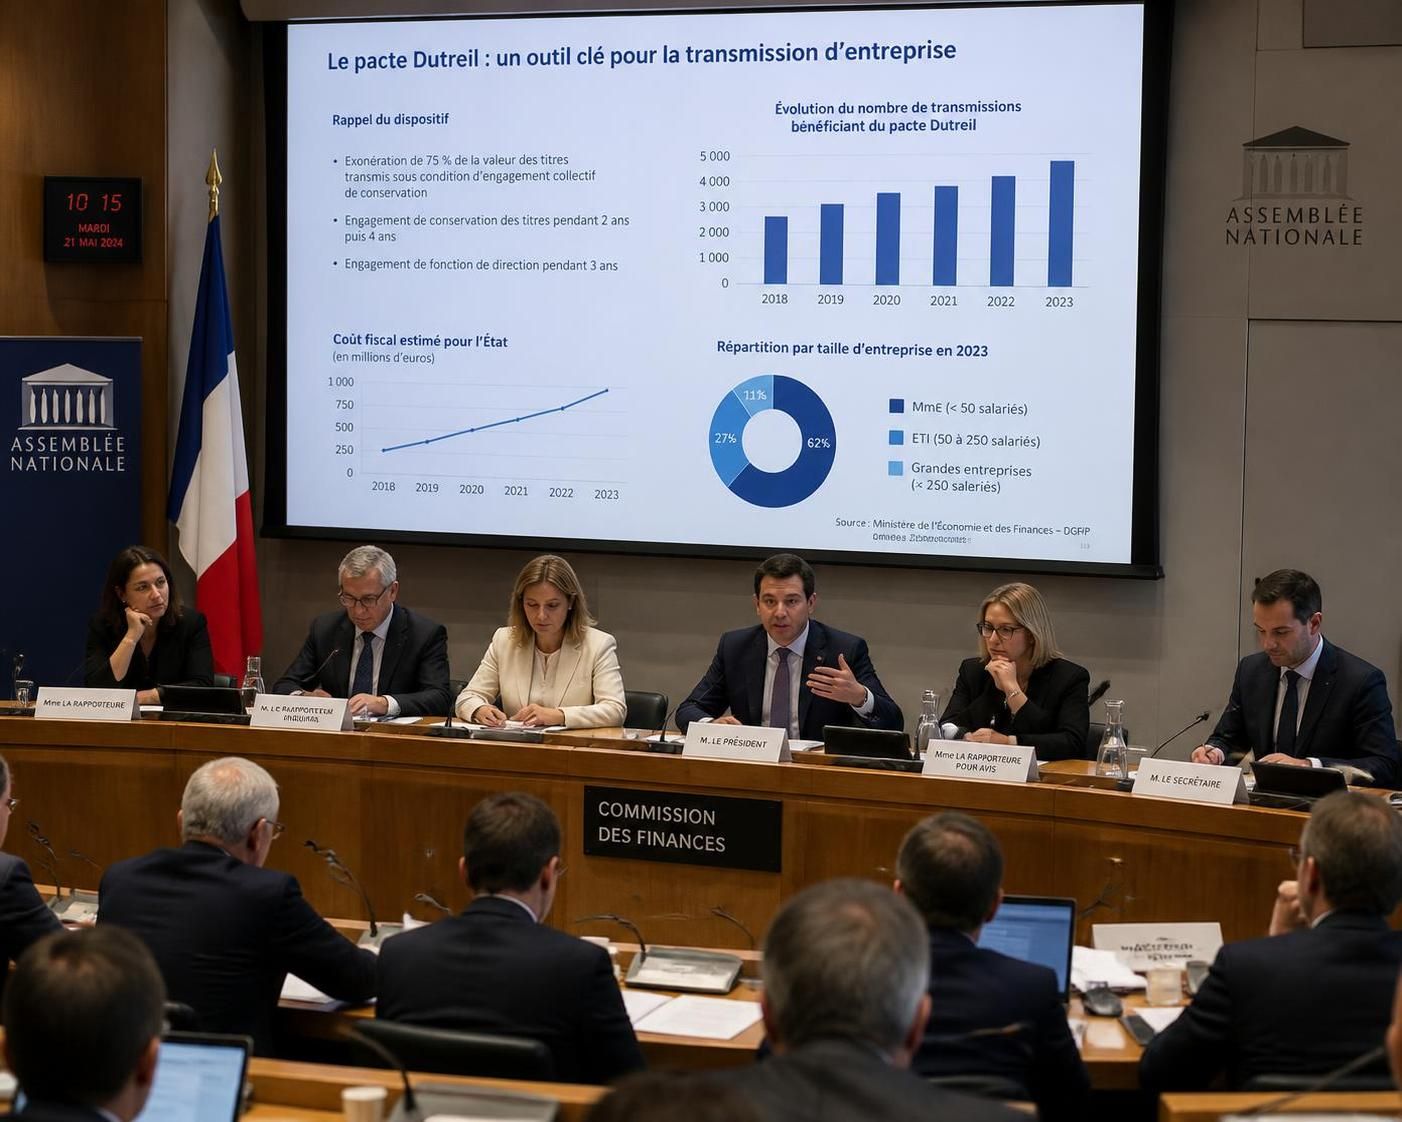
Le pacte Dutreil, introduit au début des années 2000, constitue un outil majeur de la fiscalité française destiné à faciliter la transmission d’entreprise familiale. Son principe repose sur une exonération pouvant atteindre 75 % des droits de mutation lors de la succession ou donation des parts sociales, sous réserve d’engagements stricts de conservation. Ce mécanisme vise à protéger le capital productif des PME et ETI, en évitant qu’un héritier soit contraint de liquider l’entreprise pour régler des impôts lourds.
Son efficacité repose sur une double condition : d’une part, un engagement collectif de conservation du capital pendant au moins deux ans avant la transmission, et d’autre part, un engagement individuel de conservation pendant quatre ans après la transmission. Ces obligations tendent à assurer une stabilité de l’actionnariat et une continuité dans la gouvernance. Pourtant, cette garantie de pérennité a ses limites, car elle ne concerne que l’outil industriel ou commercial, excluant théoriquement les actifs non liés à l’activité opérationnelle, même si la pratique montre que les dispositifs sont parfois utilisés pour optimiser par des schémas complexes.
Le pacte Dutreil s’inscrit dans un contexte plus large de lutte contre la fracture économique. Les chiffres montrent qu’environ 5 600 ETI sont actives en France, un chiffre deux fois inférieur à celui de l’Allemagne, où la préservation du tissu industriel familial est perçue comme un enjeu stratégique national. En outre, la dépense fiscale liée à ce mécanisme est estimée à plusieurs milliards d’euros annuels, ce qui contribue à alimenter le débat sur la pertinence et l’équité du dispositif dans un pays confronté à des défis budgétaires croissants.
Cette tension est ainsi double : d’une part, préserver les conditions de la planification successorale pour des millions d’entrepreneurs qui souhaitent léguer leur entreprise sans la briser ; d’autre part, répondre à une exigence accrue de justice fiscale, puisqu’une fraction non négligeable des détenteurs de pactes Dutreil fait partie des patrimoines les plus importants. La question cruciale réside dans la capacité des décideurs à ajuster le dispositif sans en compromettre l’esprit originel.
Dans l’ombre des débats médiatiques, une initiative de nature technique tente d’apporter une réponse pragmatique au dilemme posé par la loi Dutreil. L’ancien député Gilles Carrez et l’avocat fiscaliste François Ouairy ont publié une analyse approfondie proposant une réforme calibrée du dispositif. Cette approche se veut un compromis capable de désamorcer les critiques tout en garantissant la survie des entreprises familiales.
Leurs préconisations reposent sur une distinction rigoureuse entre les actifs relevant de l’outil productif et ceux constituant des sources potentielles d’optimisation abusive. Plus précisément, ils suggèrent d’exclure de l’assiette du pacte Dutreil :
En contrepartie, le taux d’exonération à 75 % serait maintenu intégralement sur les parts correspondant à la gestion active de l’entreprise commerciale ou industrielle. Cette réforme chirurgicale permettrait de fermer les angles morts du dispositif tout en sécurisant la transmission des PME et ETI, garantes d’emploi et de dynamisme économique local.
Un autre avantage de cette proposition est sa capacité à clarifier les règles et à réduire les contentieux. La séparation nette des actifs serait facilitée par des définitions légales précises et un contrôle accru, évitant ainsi les abus qui ternissent l’image de la loi Dutreil. Cette différenciation enrichie permettrait également d’orienter les aides fiscales vers les projets réellement productifs et innovants.
Enfin, ce compromis aurait des effets favorables sur la lisibilité du cadre fiscal. Les chefs d’entreprise, souvent confrontés à la complexité réglementaire dans la gestion de leur patrimoine, bénéficieraient ainsi d’une meilleure visibilité, condition essentielle à une planification successorale sereine.
La discussion du budget 2027 illustre la polarisation profonde du paysage politique français sur la question du pacte Dutreil et, plus globalement, sur la fiscalité des patrimoines. Cet enjeu fait véritablement office de miroir des visions divergentes sur l’économie, la redistribution et le rôle de l’État.
À gauche, plusieurs formations et candidats déclarés au scrutin présidentiel prônent une réforme significative voire une suppression du dispositif. Leur argument majeur porte sur la lutte contre les inégalités, considérant que le pacte Dutreil, en tant que niche fiscale importante, contribue à la concentration des patrimoines les plus élevés sans un contrepoids suffisant. La logique progressiste défend une révision du barème des droits de succession afin d’accentuer la progressivité et la redistribution, notamment pour les patrimoines professionnels.
De l’autre côté du spectre politique, des représentants du centre et de la droite insistent sur la dimension économique et stratégique du maintien du dispositif. Ils rappellent que la France souffre d’un déficit de pérennité de ses entreprises familiales comparativement à ses voisins européens, notamment l’Allemagne. Pour eux, le pacte Dutreil constitue un levier essentiel pour garantir la souveraineté industrielle et éviter la fragmentation ou la vente aux capitaux étrangers des fleurons économiques nationaux.
Le Rassemblement national adopte une position plus nuancée et parfois ambivalente, défendant les petites entreprises patrimoniales tout en affichant une sévérité accrue sur les grandes structures financières. Cette posture traduit une volonté de préserver le tissu des PME locales considérées comme des piliers de l’économie nationale, tout en souhaitant mieux contrôler les mécanismes d’optimisation fiscale.
Ce tableau des divergences politiques se résume ainsi :
| 🗳️ Courants politiques | ⚖️ Position sur le pacte Dutreil | 🔍 Argument principal |
|---|---|---|
| Gauche | Réforme profonde voire suppression | Redistribution sociale, limitation des niches fiscales |
| Centre et droite | Maintien avec ajustements | Soutien à la compétitivité économique et pérennité des entreprises |
| Rassemblement National | Défense PME, contrôle sur holdings complexes | Protection des petites entreprises patriotes, lutte contre l’optimisation abusive |
Ces oppositions seront amplifiées lors des débats parlementaires, qui s’annoncent âpres et déterminants pour l’orientation du futur cadre fiscal. Le pacte Dutreil devient ainsi un symbole politique de choix fondamentaux entre justice sociale et politique économique pragmatique.
Au-delà des considérations purement juridiques et politiques, l’enjeu du pacte Dutreil mesure aussi ses conséquences économiques et sociales. Une réforme du dispositif aura des impacts directs sur l’investissement, la stabilité des entreprises et la confiance des acteurs économiques.
Pour les chefs d’entreprise familiale, ce mécanisme offre un cadre sécurisé et incitatif pour préparer la transmission sans interruption ni dilution du capital. Une modification mal calibrée risquerait d’introduire de l’incertitude, avec à la clé une possible montée des conflits intra-familiaux ou la mise en vente forcée de sociétés. Ces situations ont déjà été observées lors d’évolutions fiscales antérieures, générant un effet contre-productif sur l’emploi.
D’autre part, l’exclusion ciblée des actifs non productifs, si elle est bien mise en œuvre, pourrait canaliser les incitations fiscales vers des projets porteurs de croissance et d’innovation. Il s’agirait ainsi d’orienter les avantages fiscaux vers des activités créatrices de valeur ajoutée, tout en évitant le financement passif par le biais d’actifs immobiliers ou de trésorerie oisive. Cette logique répond à une volonté de justice fiscale tout en valorisant l’appareil productif.
En termes d’impôts, la réforme contribuerait à restaurer une base d’imposition plus juste, tout en sachant qu’elle ne représenterait probablement qu’une part modérée des efforts nécessaires pour redresser les comptes publics. Néanmoins, son importance symbolique et financière sera scrutée par les agences de notation et les institutions européennes, qui ne manquent pas d’imposer des exigences de rigueur budgétaire.
Voici un résumé des enjeux et bénéfices attendus d’une réforme équilibrée autour du pacte Dutreil :
Le pacte Dutreil est un dispositif fiscal qui permet une exonération allant jusqu’à 75 % des droits de mutation lors de la transmission d’entreprises, sous condition d’engagements de conservation des titres.
Il est contesté car considéré comme une niche fiscale bénéficiaire principalement des grandes fortunes, ce qui participe à la reproduction des inégalités économiques.
Ils proposent d’exclure de l’exonération les actifs de trésorerie excédentaire et les biens immobiliers non nécessaires à l’activité productive, tout en maintenant l’exonération sur le capital productif.
Une réforme trop brutale pourrait fragiliser les transmissions familiales, générer des conflits internes et contraindre certaines entreprises à être vendues ou démantelées.
Elle vise à restaurer une base fiscale plus juste, permettant d’augmenter les recettes, tout en soutenant l’activité économique pour limiter les risques fiscaux et sociaux.
Avec 48 ans d’expérience de vie, je suis journaliste politique passionné, dédié à analyser et décrypter les enjeux actuels pour offrir une information claire et précise.