Get Marketing Insights First
Subscribe to receive actionable strategies, growth tips, and industry insights delivered straight to your inbox.
À l’aube de l’examen du projet de loi de finances 2027, Philippe Juvin, rapporteur général du budget à l’Assemblée nationale, alerte sur l’inefficacité manifeste des surtaxes appliquées aux hauts revenus. Dans un contexte politique marqué par des débats intenses autour de la fiscalité, le député de la Droite républicaine dénonce une stratégie fiscale dont le rendement déçoit fortement, tout en soulignant ses impacts négatifs sur l’économie nationale et la cohésion sociale. Alors que la France demeure parmi les pays au taux de prélèvement obligatoire les plus élevés, cette contestation éclaire les tensions croissantes autour de la justice fiscale et des choix budgétaires à venir.
Les critiques de Philippe Juvin ne se limitent pas à un simple constat technique mais interrogent l’arrière-plan même de la politique fiscale française, révélant des clivages profonds sur la manière de concilier redistribution, croissance et redressement des comptes publics. Face à une fiscalité alourdie imposée aux ménages les plus aisés et aux grandes entreprises, l’élu avance que ces mesures sont autant d’expédients qui, à terme, fragilisent davantage l’assise économique du pays.
En bref :
Le rapport récemment présenté par Philippe Juvin dévoile le hiatus significatif entre les prévisions budgétaires initiales et les recettes effectivement collectées via la contribution différentielle sur les hauts revenus (CDHR). Cette surtaxe ciblée, instaurée pour les foyers fiscaux au-delà de 250 000 euros de revenus annuels pour une personne seule, visait à alimenter les caisses de l’État à hauteur de deux milliards d’euros.
Toutefois, la réalité des chiffres est éloquente : à peine 520 millions d’euros ont été perçus, n’atteignant que 26 % des recettes escomptées. Ce déficit tenace souligne une inadéquation manifeste entre les outils fiscaux employés et les comportements économiques des contribuables affectés. Une partie notable des ménages concernés ont réagi par des stratégies d’optimisation, retardant ou réduisant leurs rémunérations et dividendes.
Des exemples concrets attestent de cette tendance : des chefs d’entreprises éprouvant une certaine latitude dans le choix des modalités de rémunération, ont différé leurs revenus en 2025, cherchant ainsi à éviter l’escalade d’un taux marginal excessif. Ce phénomène illustre un véritable effet d’éviction, où la fiscalité dissuasive, plutôt que de générer des fonds supplémentaires, décourage la déclaration complète des richesses.
Au-delà de la seule CDHR, la contribution exceptionnelle instaurée sur les bénéfices des grandes entreprises a également montré ses limites. Si elle a permis un apport financier immédiat pour le Trésor public, son impact sur la santé économique des entreprises suscite l’inquiétude. Nombre d’intervenants relayés par Philippe Juvin soulignent qu’il s’agit là d’une entrave à la compétitivité, freinant les investissements et compromettant l’attractivité des capitaux étrangers. Ces observations rendent ainsi compte des tensions existantes entre choix fiscaux à court terme et développement économique durable.
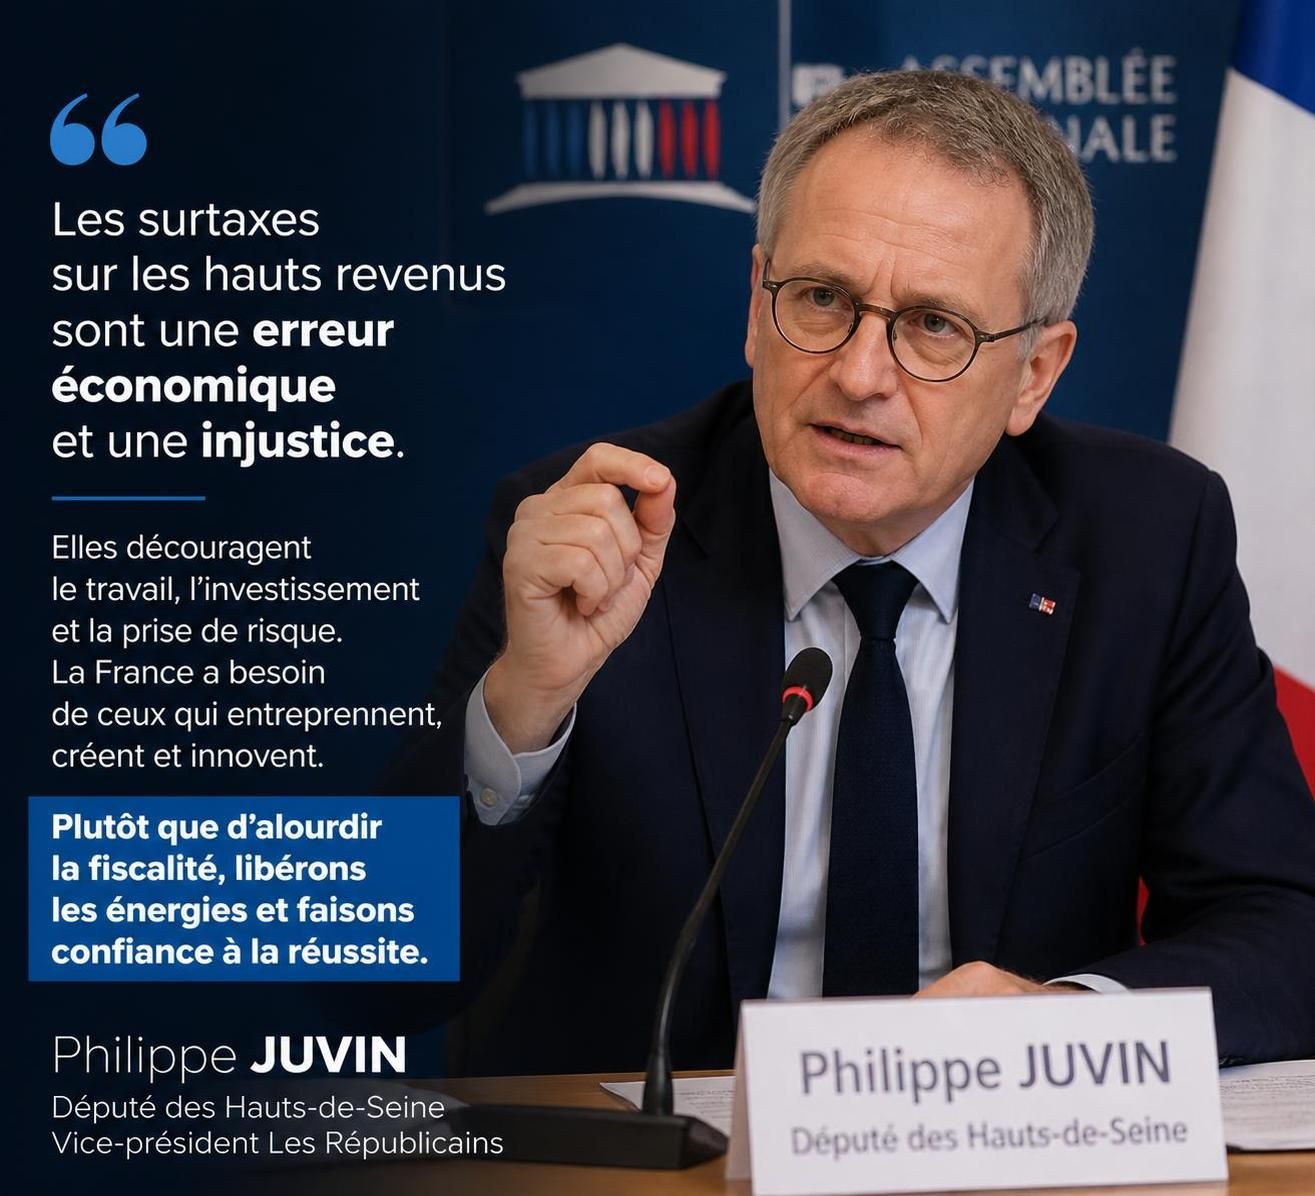
La faible rentabilité des surtaxes trouve sa source dans plusieurs facteurs structurants. Premièrement, la structure même des hauts revenus en France évolue avec une quête permanente d’optimisation fiscale, incitant les riches contribuables à recourir à des schémas complexes pour limiter leur base imposable. De surcroît, l’internationalisation des flux monétaires complique encore davantage la tâche du fisc national.
Par ailleurs, la nature temporaire et exceptionnelle de certaines de ces contributions contribue à un effet de seuil, encourageant les reports d’activités ou les modifications comptables qui minent le rendement prévisionnel. Dans ce cadre, les surtaxes sont perçues davantage comme des mesures d’urgence, inadaptées à une stratégie fiscale à long terme.
La remise en cause de ces dispositifs par Philippe Juvin appelle à un changement d’approche, favorisant une meilleure lisibilité et stabilité fiscale, essentielle pour restaurer la confiance des acteurs économiques et limiter les comportements d’évitement. Ce constat nourrit également le débat politique dans la perspective des élections de 2027, où la question de la justice fiscale demeure un enjeu central.
La tension entre volonté de justice sociale et efficacité économique est particulièrement palpable dans l’analyse portée par Philippe Juvin. La surtaxe imposée aux grandes entreprises, largement conçue pour obtenir des recettes ponctuelles, apparaît comme un obstacle à la croissance et à la création d’emplois.
En effet, dans un contexte de mondialisation accrue, la fiscalité doit en permanence s’adapter pour maintenir l’attractivité nationale. Une charge fiscale excessive, même temporaire, peut provoquer des délocalisations stratégiques ou une réduction des investissements. Pour illustrer, plusieurs groupes industriels implantés en France ont exprimé publiquement leur inquiétude quant à la compétitivité de l’Hexagone face à ses voisins européens, où les prélèvements sont souvent moins contraignants.
Il est crucial de mesurer l’impact économique réel :
| 🏢 Secteur | 📉 Réduction Investissements (2025) | 💰 Impact sur bénéfices | 🌍 Contexte international |
|---|---|---|---|
| Industrie manufacturière | 15 % | -12 % | Compétition accrue avec Europe de l’Est |
| Technologies | 9 % | -8 % | Délocalisations possibles vers USA et Asie |
| Services financiers | 20 % | -15 % | Fiscalité plus attractive au Luxembourg, Suisse |
Les surtaxes, censées atténuer l’injustice sociale en taxant la richesse, paradoxalement, peuvent affaiblir la base économique qui génère cette richesse. La stratégie fiscale doit donc trouver un équilibre délicat entre redistribution et maintien d’un climat propice à l’investissement. La critique principale de Philippe Juvin s’inscrit dans ce registre, dénonçant une fiscalité punitive, finalement contre-productive.
Les hauts contribuables et les grandes entreprises disposent souvent de leviers importants pour atténuer l’effet des surtaxes. Le gel ou le report des dividendes, le fractionnement des rémunérations, voire la migration fiscale partielle, sont autant d’illustrations de pratiques visant à minimiser l’impact de la contribution supplémentaire. Ces comportements, bien que légaux dans de nombreux cas, érodent sensiblement l’efficience fiscale.
Ce phénomène alimente le débat sur l’égalité devant l’impôt. Si la fiscalité vise à réduire les inégalités, son inefficacité réelle laisse persister un sentiment d’injustice sociale, alimenté par l’impression de contribution disproportionnée des classes moyennes et populaires. Cette dynamique renforce ainsi les fractures sociales et politiques, exacerbant les tensions préélectorales.
Face à un bilan jugé décevant, plusieurs voix au sein du débat parlementaire plaident pour une révision profonde de la politique fiscale. Philippe Juvin s’inscrit dans une mouvance politique qui prône non pas l’augmentation continue des impôts mais un recentrage des efforts sur la maîtrise des dépenses publiques.
Selon lui, la France ne peut survivre durablement en multipliant les “bricolages fiscaux” qui s’apparentent à palliatifs fragiles et inefficaces. Sa proposition repose sur une exigence de rigueur budgétaire, ciblant la rationalisation des coûts et la réduction des gaspillages. L’accent est mis par ailleurs sur la nécessité d’une meilleure gestion des ressources publiques, afin de préserver les services essentiels et relancer l’économie sans peser davantage sur les basses et moyennes tranches de revenus.
De l’autre côté du spectre politique, parties de gauche et écologistes militent pour le renforcement des impôts sur les très riches en éliminant ce qu’ils appellent des niches fiscales et en renforçant l’impôt de solidarité sur la fortune (ISF). Ces propositions se heurtent cependant à la crainte d’une fuite des capitaux et au précédent historique d’optimisation poussée.
Les lignes de fracture politique en matière de fiscalité se dessinent ainsi nettement :
Cette polarisation promet un débat budgétaire tendu, où chaque mesure fiscale sera scrutée sous l’angle de son impact économique et social. Philippe Juvin, en pointant l’inefficacité des surtaxes, contribue à aiguiser le duel idéologique à l’approche de l’élection présidentielle 2027.
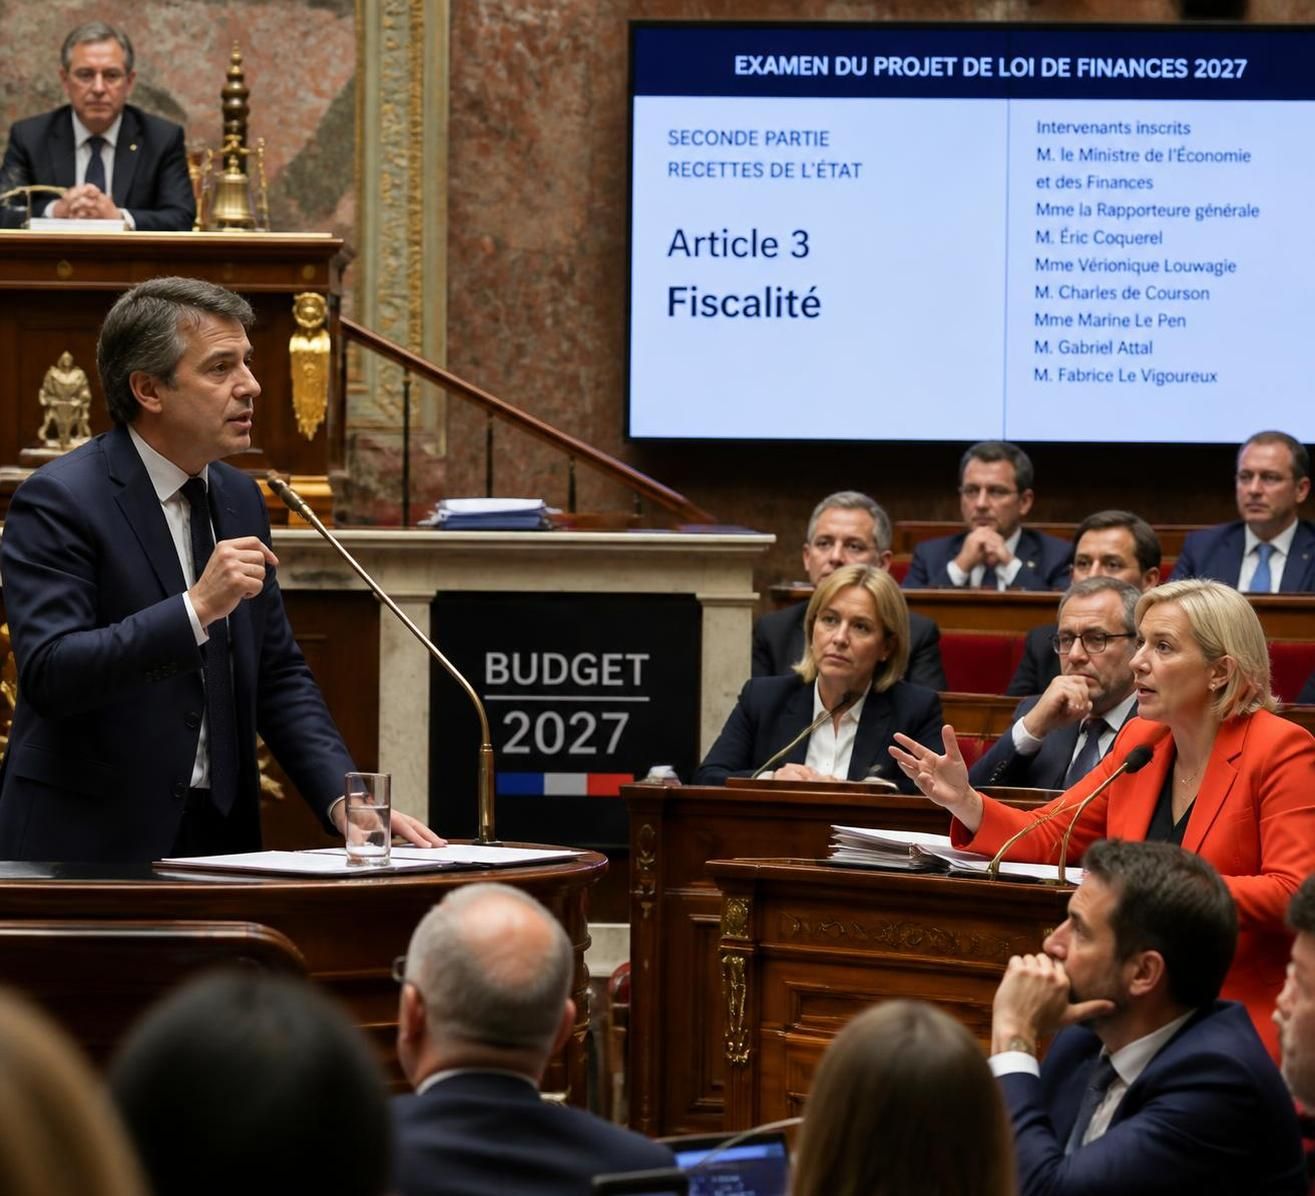
La quête d’une fiscalité équitable demeure au cœur des préoccupations démocratiques. Philosophiquement, l’impôt sur les hauts revenus se justifie par le principe de capacité contributive et la nécessité de soutenir une politique sociale ambitieuse. Pourtant, l’expérience de ces dernières années, telle que rapportée par Philippe Juvin, souligne une tension persistante entre objectifs de redistribution et efficacité économique.
Cette double exigence oblige à penser la fiscalité autrement, en intégrant les aspects comportementaux des contribuables et les réalités du contexte international.
Quelques pistes pour réconcilier équité et efficience :
Ces leviers entrent en résonance avec les idées portées par Philippe Juvin, qui souligne la nécessité d’une vision à long terme et d’une stratégie globale dépassant les mesures d’urgence ponctuelles. La complexité de la fiscalité française invite à une réforme structurante plutôt qu’à un simple ajustement tactique.
Il s’agit d’une surtaxe fiscale ciblée sur les ménages dont le revenu dépasse 250 000 euros pour une personne seule ou 500 000 euros pour un couple, destinée à augmenter les recettes publiques.
Parce que ces hausses provoquent des comportements d’évitement fiscal, comme le report ou la réduction des rémunérations, ce qui réduit considérablement leur rendement fiscal effectif.
Elles peuvent décourager l’investissement et l’implantation d’entreprises, affectant négativement la croissance et l’emploi, en particulier face à la concurrence internationale.
La maîtrise rigoureuse des dépenses publiques et la rationalisation du périmètre de l’État sont privilégiées comme solutions plus durables aux problèmes budgétaires.
En favorisant la transparence, l’harmonisation internationale, une fiscalité incitative à la croissance et une meilleure implication des citoyens dans le débat fiscal.
Avec 48 ans d’expérience de vie, je suis journaliste politique passionné, dédié à analyser et décrypter les enjeux actuels pour offrir une information claire et précise.