Get Marketing Insights First
Subscribe to receive actionable strategies, growth tips, and industry insights delivered straight to your inbox.
Face aux récentes violences survenues lors des mobilisations du 17 octobre, le ministre de l’Économie et des Finances, Roland Lescure, a annoncé la mise en place d’un dispositif d’aide financière d’urgence destiné aux commerçants sinistrés. Cette initiative, visant à pallier les graves conséquences économiques engendrées par ces événements, se manifeste par un prêt à taux zéro accessible dès vendredi pour un montant pouvant atteindre 50 000 euros. Ce coup de pouce s’inscrit dans une stratégie plus large de soutien au tissu commercial national, cherchant à préserver la vitalité des petites et moyennes entreprises confrontées à des difficultés majeures.
L’annonce a été faite au cours d’un conseil des entreprises exceptionnel à Bercy, réunissant représentants politiques et acteurs économiques, afin d’évaluer les préjudices matériels et financiers. L’objectif principal est clair : proposer une aide économique rapide et efficace, en minimisant les formalités administratives. Les commerçants devront simplement avoir déclaré leur sinistre à leur assurance pour pouvoir bénéficier de cette avance de trésorerie, facilitée par Bpifrance, garant de la gestion de ce mécanisme de microcrédit sans intérêts. Ce dispositif conjugue urgence et ambition, illustrant pleinement l’engagement de la politique publique en faveur de la relance économique locale.
Le prêt à taux zéro annoncé par Roland Lescure constitue un pilier fondamental pour assurer la pérennité des commerces affectés par les incidents du 17 octobre. En offrant un accès direct à une enveloppe de jusqu’à 50 000 euros, le gouvernement répond avec pragmatisme à la nécessité de restaurer la trésorerie des entreprises fragilisées. Cette somme correspond à un montant adapté pour couvrir les besoins immédiats liés à la réparation des dégradations, la réapprovisionnement des stocks ou encore le maintien des salaires.
Il importe de souligner que cette mesure a été conçue pour limiter la complexité administrative et permettre une mise en œuvre accélérée. La seule condition exigée des commerçants est une déclaration préalable de sinistre auprès de leur assureur, qui ouvre mécaniquement le droit à ce prêt. Cette simplification des démarches vise à éviter la paralysie bureaucratique, souvent dénoncée dans le passé lors de crises économiques majeures, et à favoriser une injection rapide de liquidités sur le terrain.
De plus, cet instrument financier s’inscrit dans une logique plus large de financement public visant à revitaliser les zones touchées. À travers cette politique, le ministère entend consolider l’économie locale en soutenant l’entrepreneuriat individuel et collectif, en favorisant la reprise d’activités et en limitant la disparition des commerces de proximité, essentiels au dynamisme social.
En ce sens, ce prêt à taux zéro se distingue des aides classiques puisqu’il ne génère aucun coût excessif pour les entrepreneurs en période de crise, allégeant ainsi le fardeau des dettes accumulées. L’exemple récent d’une librairie parisienne, brûlée et vandalisée, qui pourra utiliser cette aide pour reconstruire son stock et rénover sa vitrine, illustre parfaitement la portée concrète d’une telle politique.
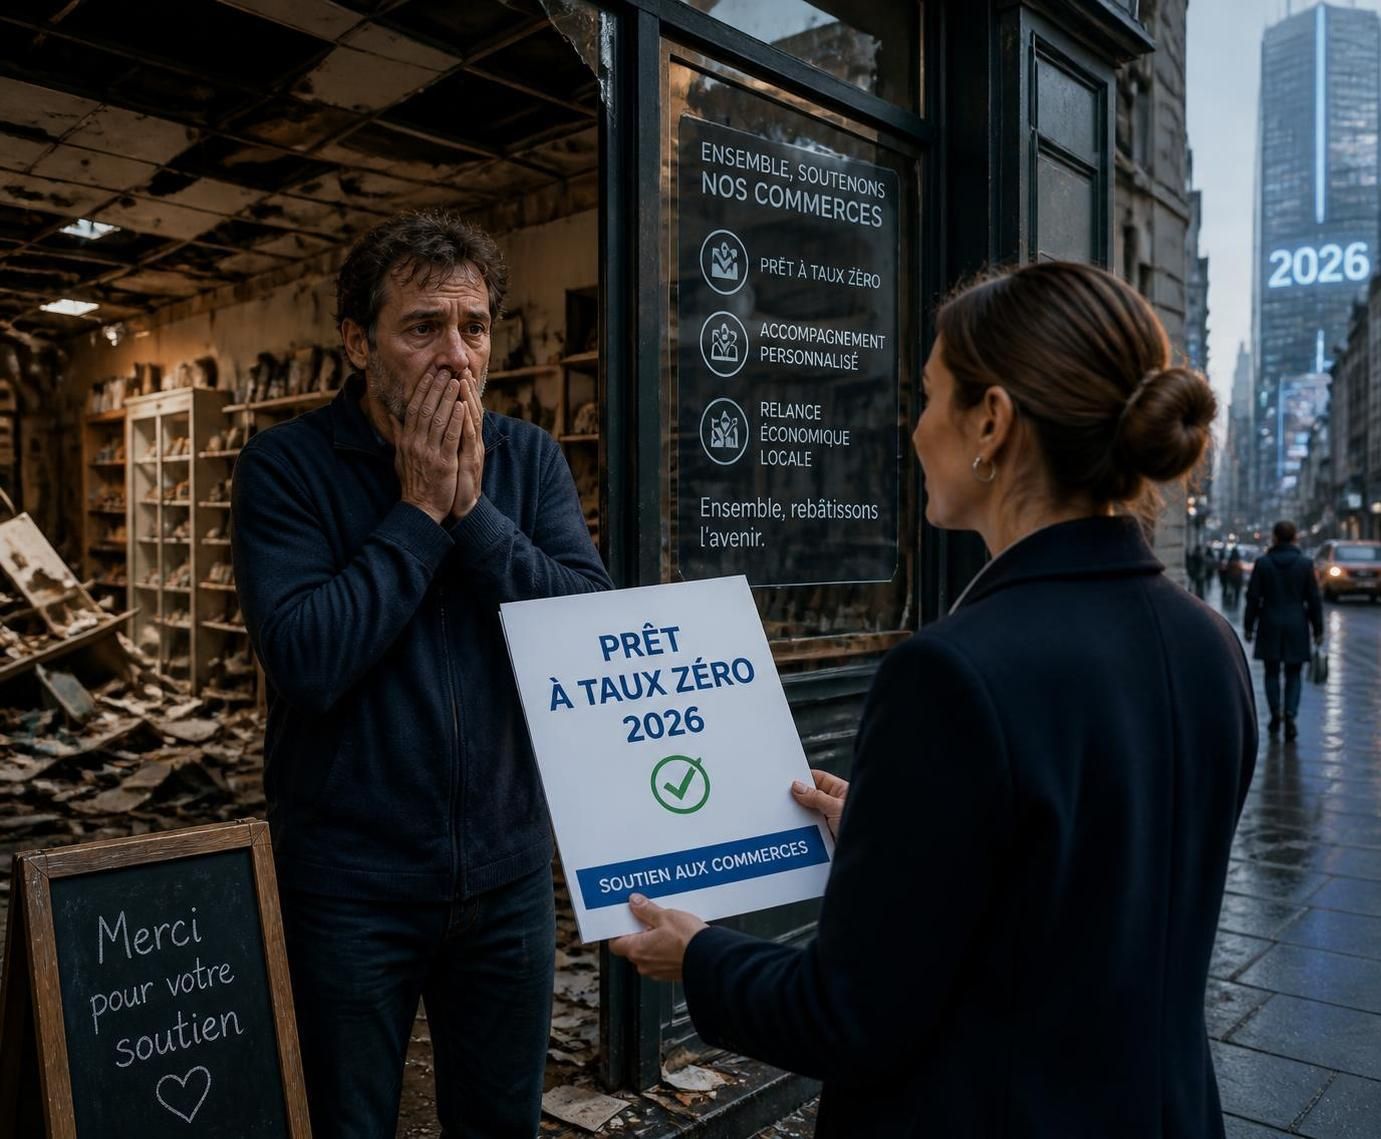
La décision de déployer un prêt à taux zéro intervient dans un contexte socio-économique particulièrement tendu. Elle matérialise une volonté politique de l’exécutif de protéger des acteurs économiques souvent fragilisés par des perturbations sociales et économiques successives. En 2026, alors que les débats autour de la relance économique dominent les agendas gouvernementaux, ce dispositif s’inscrit dans une politique publique en constante adaptation.
Les commerçants impactés par les violences du 17 octobre subissent non seulement des dégâts matériels importants, mais aussi un choc sur leur activité commerciale. La baisse de fréquentation, les pertes de chiffre d’affaires, et le coût des réparations alimentent un cercle vicieux qui peut conduire à la cessation d’activités. Ce soutien financier, alloué rapidement et sans intérêt, vise donc à casser cette dynamique délétère.
Par ailleurs, le gouvernement, en collaboration avec Bpifrance, a prévu un encadrement rigoureux mais souple afin de garantir une distribution équitable et ciblée des aides. Cette stratégie est renforcée par des mesures parallèles, notamment la facilitation de l’« étalement simplifié des charges fiscales et sociales » par les services fiscaux et l’Urssaf, afin de prolonger la respiration financière des commerces touchés. Ces actions couplées reflètent une prise en charge holistique des conséquences économiques.
Dans un contexte plus large, cette intervention préventive illustre la manière dont une politique publique peut se montrer réactive face aux défis de l’économie réelle. Elle établit un précédent en matière de gestion de crise, soulignant l’importance d’allier efficacité administrative et capacité de soutien au plus proche du terrain.
Le déploiement du prêt à taux zéro repose sur un processus simple et accessible, conçu pour fluidifier l’accès aux fonds pour les commerçants confrontés à une situation d’urgence. La démarche principale consiste, pour les intéressés, à fournir la preuve d’une déclaration de sinistre auprès de leur assurance. Cette formalité constitue la clé d’entrée dans un circuit spécialement aménagé par Bpifrance.
Les modalités concrètes incluent :
Cette organisation pragmatique facilite l’accès à ce dispositif, qui s’adresse aussi bien aux petits commerçants indépendants qu’aux réseaux plus larges de distribution sinistrés. L’objectif est clairement de minimiser les obstacles pour que le financement arrive rapidement là où il est nécessaire, permettant ainsi de préserver l’emploi et la continuité d’activité.
Les exemples abondent quant aux commerçants ayant déjà manifesté leur intérêt à cette mesure. Dans des centres-villes particulièrement touchés, certaines boulangeries et boutiques de vêtements envisagent d’utiliser ce prêt pour réparer leurs vitrines et renouveler leur stock, témoignant de la confiance accordée à cette aide gouvernementale.
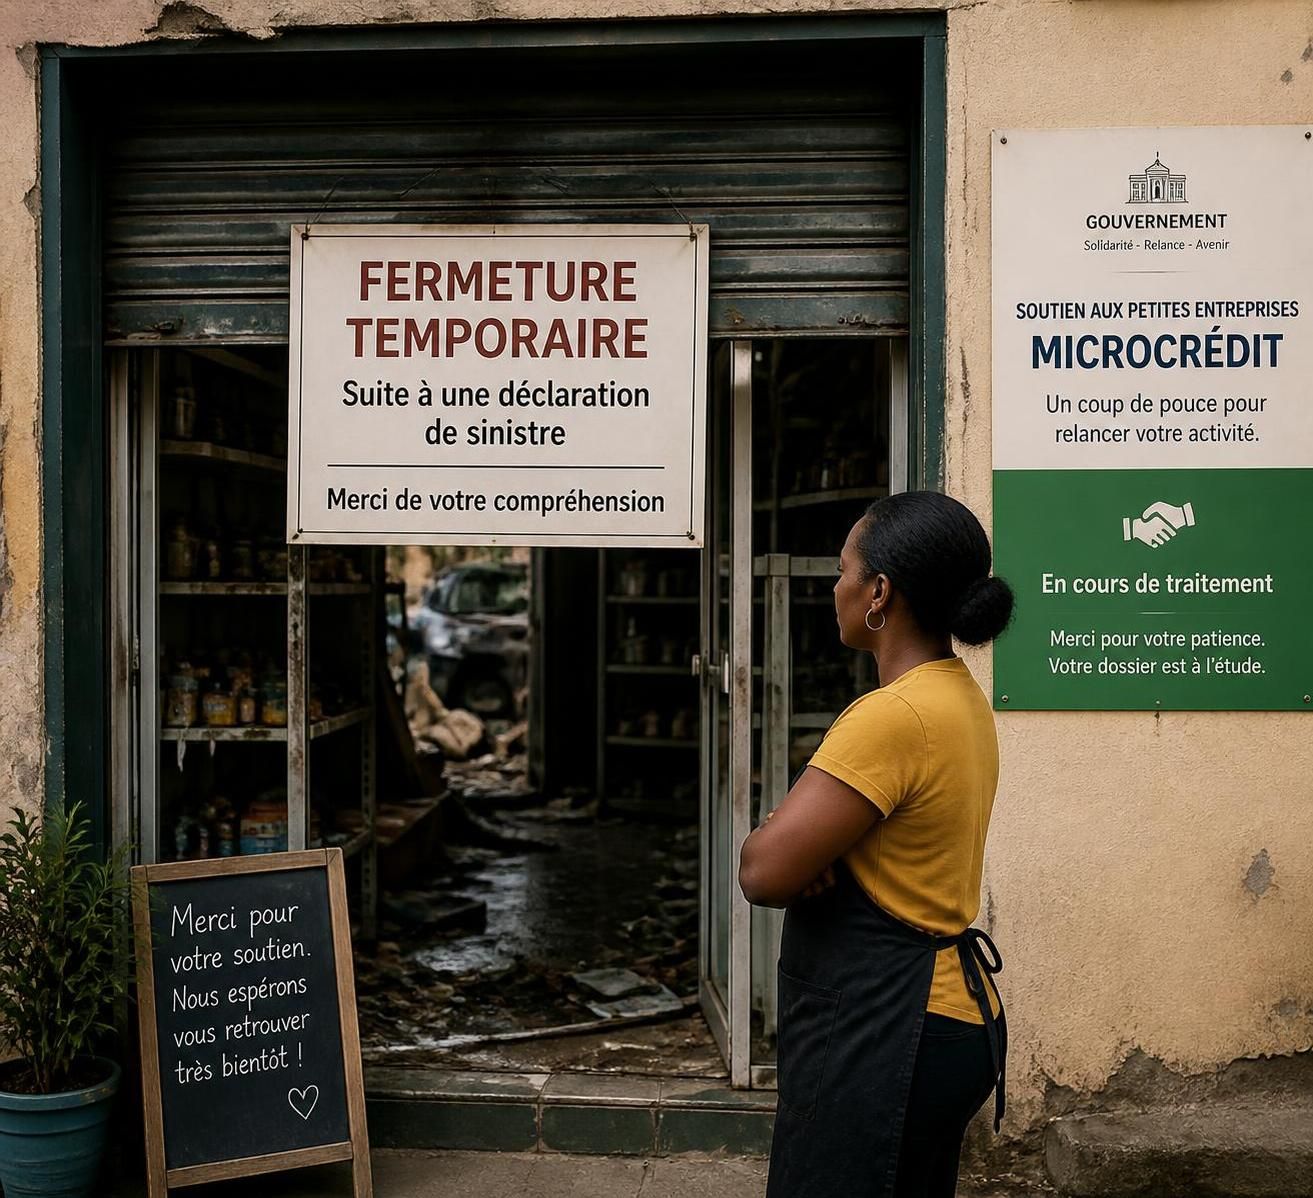
Au-delà de l’aspect immédiat, le prêt à taux zéro conçu par Roland Lescure vise à renforcer la résilience des commerçants face aux aléas économiques et sociaux auxquels ils sont régulièrement confrontés. Ce dispositif, en soulageant la trésorerie, devrait contribuer à limiter les faillites, freinant ainsi l’érosion du commerce de proximité qui constitue encore un maillon vital du lien social et économique local.
Un aspect crucial de cette mesure est sa capacité à encourager l’entrepreneuriat et à consolider les structures existantes, favorisant une véritable relance économique. Pour beaucoup, ce microcrédit représente un souffle d’air frais indispensable pour maintenir ou relancer leur activité, souvent menacée par des circonstances extérieures incontrôlables.
Dans une analyse prospective, les autorités envisagent que cet effort ponctuel puisse inspirer des axes d’intervention plus durables, intégrant le soutien aux PME comme un socle stratégique dans la politique économique nationale. Il ne s’agit plus seulement de gérer les crises, mais d’anticiper les vulnérabilités structurelles des acteurs économiques.
Le rôle de ce prêt à taux zéro s’inscrit donc également dans une ambition politique de territoire, visant à protéger les emplois locaux, à préserver l’attractivité commerciale des centres urbains et à réaffirmer le poids des commerçants indépendants dans l’économie réelle. Ces enjeux dépassent le simple cadre de l’aide d’urgence pour irriguer l’ensemble des réflexions sur la transformation économique de la France en 2026.
| 📌 Critères du prêt à taux zéro | 💡 Description |
|---|---|
| Montant maximal | 50 000 euros pour chaque commerçant sinistré |
| Condition principale | Déclaration auprès de l’assurance attestant d’un sinistre |
| Taux d’intérêt | 0 %, aucun coût supplémentaire pour les bénéficiaires |
| Gestion du prêt | Bpifrance, garant de l’efficacité et de la rapidité |
| Délai de mise à disposition | Dès le vendredi suivant l’annonce |
Pour suivre les évolutions de cette mesure exceptionnelle, il est également utile de consulter des analyses approfondies comme celles relevées sur cette source.
Les effets de cette initiative sur le tissu commercial seront scrutés dans les mois à venir, notamment à la lumière de la capacité de mise en œuvre de ce dispositif par l’ensemble des acteurs concernés.
Tous les commerçants ayant subi des dommages lors des violences du 17 octobre et ayant déclaré un sinistre auprès de leur assurance peuvent solliciter un prêt à taux zéro.
Le prêt peut atteindre jusqu’à 50 000 euros, offrant un apport financier conséquent pour les besoins immédiats.
La seule condition est de réaliser une déclaration de sinistre auprès de son assurance, simplifiant ainsi l’accès au financement.
Les commerçants doivent transmettre leur dossier à Bpifrance, qui traite rapidement les demandes afin d’assurer un déblocage rapide des fonds.
Non, il s’agit d’un prêt à taux zéro, donc sans intérêts ni surcoûts pour les bénéficiaires, ce qui constitue un avantage important pour leur trésorerie.
Avec 48 ans d’expérience de vie, je suis journaliste politique passionné, dédié à analyser et décrypter les enjeux actuels pour offrir une information claire et précise.